
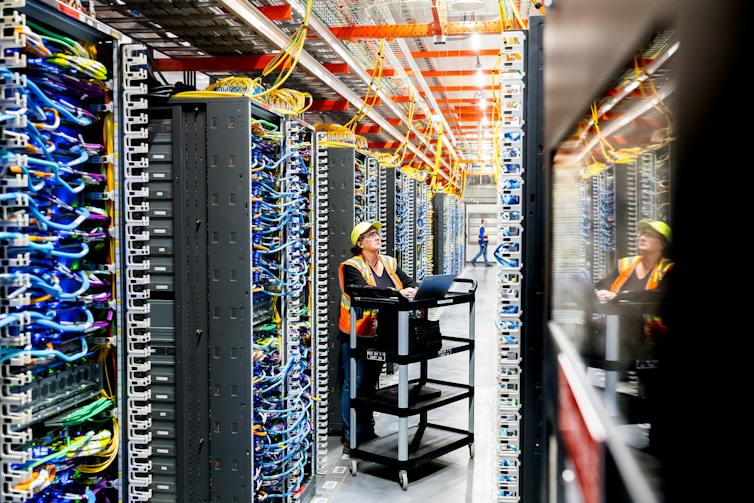
Дата-центры требуют огромных вложений: земля, здания, компьютерное оборудование и энергетическая инфраструктура. Однако после запуска они, как правило, дают работу не более чем нескольким десяткам человек по таким специальностям, как ИТ-техники, инженеры и охранники. Поскольку в новые дата-центры по всей территории США вливаются миллиарды долларов, сообщества задаются вопросом, что они получат взамен.
Скептицизм относительно локальных выгод дата-центров способствует росту opposition их строительству — от Огайо до Техаса. Это сопротивление привело к задержкам или отмене предложенных проектов дата-центров на сумму 156 млрд долларов только в 2025 году.
Мы — профессора, изучающие недвижимость и городскую экономику, в том числе то, как крупные локальные инвестиции формируют местные экономики. Поэтому мы решили ответить на вопрос, находящийся в центре этих споров: действительно ли дата-центры создают рабочие места там, где они строятся?
Чтобы выяснить это, мы объединились с четырьмя коллегами, чтобы изучить, что происходит с местной занятостью после открытия дата-центров. Мы обнаружили, что новые дата-центры, открывшиеся в 2000–2023 годах, создавали в среднем от 1000 до 1300 рабочих мест в округах, где они расположены. Но эти рабочие места — для работы за пределами дата-центров, а не внутри них — появляются через несколько лет. Они в основном в отраслях, поддерживающих дата-центры, а не в ресторанах или магазинах.
Как дата-центры создают местные рабочие места
Дата-центры могут создавать рабочие места как минимум тремя способами помимо найма людей, работающих внутри них.
Во-первых, они могут увеличивать спрос на местных поставщиков — от охранных компаний, защищающих объекты, до электрических подрядчиков, обслуживающих их оборудование.
Во-вторых, сотрудники дата-центров и работники этих поставщиков могут тратить больше денег локально, поддерживая рестораны, магазины и другие местные услуги.
В-третьих, компании, уже управляющие дата-центрами, могут расширять свои объекты, а другие операторы могут решить строить поблизости. Как только в локации появляются электричество, оптоволоконные соединения и другая инфраструктура, необходимая для работы дата-центра, дальнейшие инвестиции могут стать проще.
Отслеживание дата-центров и рабочих мест
Мы собрали подробную информацию о 1584 дата-центрах США, открывшихся в период с 2000 по 2023 год. Для каждого объекта мы зафиксировали его местоположение, дату открытия и энергетическую мощность — стандартный способ сравнения объектов разного размера. Затем мы сопоставили эти записи с федеральными данными о занятости, заработной плате и количестве предприятий в каждом округе.
Выделить эффект дата-центров непросто. Операторы не выбирают места случайным образом. Они ищут надёжное электроснабжение, оптоволоконные соединения, доступную землю и благоприятные местные правила. Эти места могут уже расти, так что новые рабочие места могли появиться даже без дата-центра.
Чтобы учесть это, мы отслеживали занятость в округах, получивших дата-центры, — таких как округ Лаудун в Виргинии, округ Беркли в Южной Каролине, округ Морроу в Орегоне и других, — до и после начала работы объекта. Затем мы сравнили эти тенденции с похожими округами, не получившими дата-центров. Мы также проверили, приносят ли более крупные объекты больше рабочих мест.
Рабочие места появляются, но не сразу
В первые два года после открытия первого дата-центра в округе мы обнаружили мало изменений в занятости вне строительства. После этого рабочие места начинают расти. Через три-пять лет после открытия центра мы обнаружили, что в этих округах было примерно на 1000–1300 дополнительных нестроительных рабочих мест больше, чем в сопоставимых округах без дата-центров.
Более крупные инвестиции приносили больше рабочих мест. Через пять лет после установки новой мощности дата-центра каждый дополнительный мегаватт связан примерно с 7,4 дополнительными местными нестроительными рабочими местами.
Однако часть этого прироста отражает дальнейшее расширение. Каждый установленный мегаватт связан с ещё 1,7 мегаватта мощности в последующие годы. С учётом этого более позднего роста наши оценки составляют около 2,7 нестроительных рабочих мест на мегаватт конечной мощности дата-центра. Крупный объект мощностью 100 мегаватт, например, будет коррелировать примерно с 275 дополнительными местными рабочими местами вне самого дата-центра.
Рабочие места не там, где вы могли бы ожидать
Типы создаваемых рабочих мест помогают объяснить, что происходит. Прирост занятости сосредоточен в транспорте и складировании, профессиональных и технических услугах и недвижимости. Эти отрасли могут обслуживать дата-центры или напрямую выигрывать от них либо от инвестиций и инфраструктуры, которые они приносят.
Напротив, мы обнаружили мало свидетельств роста рабочих мест в ресторанах, магазинах и других местных услугах.
Мы также обнаружили, что больше инвестиций в дата-центры, как правило, следует в том же округе. Чаще всего компании, уже работающие в округе, расширяют свои объекты. Другие компании обычно не переезжают в тот же район, чтобы строить новые дата-центры.
Рабочие места — лишь одна сторона уравнения
У нашего исследования есть ограничения. Оно охватывает дата-центры, открывшиеся до 2023 года, — до текущей волны массивных объектов, построенных для питания ИИ. Более крупные дата-центры не обязательно создают пропорционально больше рабочих мест, поэтому наши выводы могут не применяться к сегодняшним крупнейшим проектам.
Мы также рассматривали только прирост рабочих мест и не изучали, стоят ли дата-центры своих затрат для местных сообществ. Эти объекты потребляют большие объёмы электроэнергии и воды, могут создавать шум и получать существенные налоговые льготы от местных и государственных властей. Мы не касались ни одной из этих проблем.
Наши выводы действительно показывают, что дата-центры могут создавать рабочие места за пределами небольшого числа людей, работающих внутри их стен. Но это не означает, что каждый из них выгоден для местного сообщества. И оправдывают ли эти дополнительные рабочие места затраты, остаётся открытым вопросом.
Дискуссия о дата-центрах становится всё более острой на фоне бума искусственного интеллекта. Компании стремятся строить всё более крупные объекты, требующие гигаватт мощности, а местные власти вынуждены балансировать между экономическими выгодами и нагрузкой на инфраструктуру, водные ресурсы и электросети.
Наши результаты дают сообществам ориентир: реалистичные ожидания — это не сотни рабочих мест внутри дата-центра, а постепенный рост занятости в смежных отраслях на протяжении нескольких лет. Однако эти выгоды распределяются неравномерно и не компенсируют автоматически издержки — от повышения тарифов на электричество до шума и сокращения доступной земли.
Для политиков это означает необходимость более тщательной оценки проектов: какие налоговые льготы действительно оправданы, как обеспечить, чтобы местные поставщики и работники получали долю выгод, и какие гарантии нужны для защиты окружающей среды и качества жизни. Для сообществ важно участвовать в переговорах с операторами с самого начала, а не постфактум.
Будущие исследования должны изучить новые волны дата-центров, построенных для ИИ, а также долгосрочные эффекты — включая влияние на цены на жильё, местные бюджеты и занятость в менее квалифицированных сегментах. Только тогда можно будет ответить на главный вопрос: являются ли дата-центры двигателем местной экономики или дорогостоящим соседством.
Источники: Исследование профессоров, изучающих недвижимость и городскую экономику, о влиянии дата-центров на местную занятость в США (2000–2023); материалы Live Science.


Ваш комментарий